

Por Benjamín Pazos Rincón
22 de septiembre 2026, Xalapa, Ver.- El Paquete Económico 2027 de México, analizado por el IMCO (Instituto Mexicano para la Competitividad., 2026), proyecta un panorama de bajo crecimiento económico y desafíos significativos para la sostenibilidad fiscal del país. Los documentos revelan que el déficit público se mantendrá elevado en un 3,9% del PIB, postergando una vez más la consolidación de las finanzas y elevando la deuda nacional a niveles históricos. A pesar de un incremento estimado en los ingresos tributarios, los gastos obligatorios en pensiones y el costo de la deuda limitan severamente el margen de maniobra para la inversión productiva. El reporte destaca que el gobierno continuará otorgando apoyos financieros a Pemex, mientras apuesta por incentivos fiscales en polos de bienestar para atraer capital privado. Finalmente, se advierte que la inversión física sigue siendo insuficiente en comparación con estándares internacionales, lo que pone en riesgo la competitividad y la calificación crediticia de México a largo plazo.
¿En qué gastará el gobierno para el 2027?
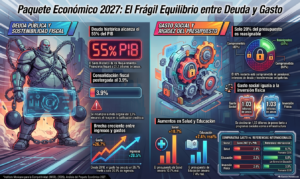
Para 2027, el Proyecto de Presupuesto de Egresos de la Federación contempla un Gasto Neto Total de 10.5 billones de pesos (10,515.1 mmdp), lo que equivale al 26.6% del PIB y representa un crecimiento real del 0.7% respecto a 2026. El presupuesto se distribuirá principalmente de la siguiente manera:
- Gasto Obligatorio y Rígido (Casi la mitad del presupuesto).
Casi $47.2 pesos de cada $100 del presupuesto corresponden a rubros comprometidos de los cuales el gobierno no tiene margen de reasignación:
- Pensiones y jubilaciones:84 billones de pesos ($17.5 de cada $100 gastados), debido a la carga del sistema de reparto y los compromisos constitucionales.
- Costo financiero de la deuda:58 billones de pesos ($15.0 de cada $100 gastados) para el pago de intereses, comisiones y servicio de la deuda pública.
- Participaciones a estados y municipios:55 billones de pesos ($14.7 de cada $100 gastados) correspondientes a los recursos federales participables transferidos a las entidades federativas.
- Programas Sociales Prioritarios.
Se destinará un total de 1.025 billones de pesos a los programas sociales prioritarios enfocados en transferencias directas y protección social:
- Pensión para Adultos Mayores: 543,498 mmdp (el programa social con mayor presupuesto).
- Becas Benito Juárez y Beca Rita Cetina: 190,552 mmdp en conjunto para los distintos niveles educativos.
- Pensión Mujeres Bienestar: 59,356 mmdp.
- Sembrando Vida: 40,500 mmdp.
- Pensión para Personas con Discapacidad: 37,436 mmdp.
- Programa de Vivienda Social: 34,354 mmdp.
- Jóvenes Construyendo el Futuro: 25,985 mmdp.
- La Escuela es Nuestra:000 mmdp.
- Inversión Física y Proyectos de Infraestructura.
La inversión física total ascenderá a 1.026 billones de pesos (2.6% del PIB), de los cuales el 55% se concentrará en proyectos prioritarios:
- Pemex: 5 mmdp (25% del total de inversión física) para exploración, producción y mantenimiento.
- Nuevos Trenes de Pasajeros y Carga:9 mmdp (15% del total), destacando proyectos como el Tren Saltillo – Nuevo Laredo (41.9 mmdp), Tren Querétaro – Saltillo (24.0 mmdp), Corredor del Istmo de Tehuantepec (25.0 mmdp), Tren Querétaro – Irapuato (20.1 mmdp) y el Tren Maya de carga (17.2 mmdp).
- Comisión Federal de Electricidad (CFE): 61.0 mmdp (6% del total) para generación, transmisión y distribución eléctrica.
- Infraestructura Hidráulica (CONAGUA):8 mmdp para presas, acueductos y saneamiento.
- Carreteras y Caminos:1 mmdp.
- Aumentos y Recortes por Función.
- Mayores incrementos reales: coordinación de la Política de Gobierno (+54,5%), Protección Ambiental (+37,0%), Seguridad y Orden Público (+16,7%), Salud (+10,7%) y Educación (+7,4%).
- Principales recortes reales: Minería, Manufacturas y Construcción (-45,7%), Combustibles y Energía (-18,4%) y Asuntos Financieros y Hacendarios (-16,4%).
Figura 1.
¿Cuáles son los mayores riesgos para la sostenibilidad de las finanzas públicas?
Los principales riesgos para la sostenibilidad de las finanzas públicas de México identificados en los documentos macroeconómicos y de análisis fiscal se dividen en factores coyunturales y estructurales:
- Bajo crecimiento económico y brecha fiscal.
- Recorte en las expectativas de crecimiento: Si el PIB crece por debajo del rango estimado para 2027 (1,5% – 2,5%), la recaudación tributaria y los ingresos presupuestarios quedarán por debajo de la planeación, presionando al alza el déficit y la deuda.
- Crecimiento del gasto superior a los ingresos: Entre 2018 y 2027, los ingresos públicos habrán crecido un 20,5% real frente a un incremento del gasto del 26,7% real, lo que amplió la brecha entre ambos de 0,7 a 1,36 billones de pesos.
- Posterga la consolidación fiscal: La reducción prevista del déficit amplio (RFSP) es modesta (de 4.1% a 3.9% del PIB en 2027), acumulando atrasos respecto a las metas originales de consolidación.
- Incremento del saldo de la deuda y riesgo en la calificación crediticia.
- Carga de la deuda: El Saldo Histórico de los Requerimientos Financieros del Sector Público (SHRFSP) alcanzará los 21.7 billones de pesos, equivalente al 55,0% del PIB (alrededor de 162 mil pesos por habitante).
- Presión sobre la nota soberana: Agencias como S&P mantienen la calificación con perspectiva negativa, señalando el riesgo de un rápido aumento en la carga de intereses y de los apoyos a Pemex. Caer del grado de inversión elevaría el costo financiero para el gobierno y las empresas del país.
- Elevada rigidez del presupuesto público.
- Por cada 100 pesos gastados en 2027, casi la mitad está atada a rubros inamovibles: $17.5 para pensiones y jubilaciones, $15.0 para costo financiero (intereses de la deuda) y $14.7 para participaciones federales a estados y municipios.
- Esto deja solo 20 de cada 100 pesos con margen real de reasignación, limitando severamente el espacio para la inversión física productiva, salud y educación.
- Apoyo financiero continuo a Pemex.
- Pemex acumula una deuda superior a los 77 mil millones de dólares y pérdidas operativas recientes.
- A pesar de reducirse las aportaciones directas en 69,2% respecto a años anteriores, se le destinarán 81,1 mil millones de pesos en 2027. La empresa se mantiene como una presión latente que absorbe recursos de la hacienda pública.
- Sensibilidad a choques macroeconómicos (tasas e inflación).
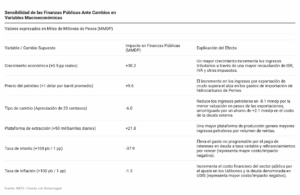
- Tasas de interés: un incremento de 100 puntos base en la tasa de interés eleva el costo financiero del sector público en 37,9 mil millones de pesos.
- Precios del petróleo y tipo de cambio: cada dólar que disminuye el precio del petróleo reduce los ingresos petroleros en 9,6 mil millones de pesos. Asimismo, la expectativa de menores precios internacionales del crudo prevé una caída real del 14,4% en los ingresos petroleros para 2027.
- Transición demográfica y pasivos contingentes.
- Envejecimiento poblacional: la población de 60 años y más pasará de representar el 13,2% (17,8 millones) en 2026 al 24,1% (35,4 millones) en 2050, encareciendo exponencialmente la demanda de servicios de salud y pensiones. Los pasivos pensionarios totales representan ya el 37,4% del PIB.
- Pasivos contingentes: existen compromisos financieros vinculados a los esquemas Pidiregas de la CFE (con un monto máximo contingente de 96.6 mil millones de pesos) y contingencias por desastres naturales de gran escala.
Figura 2
¿Cómo se compone la deuda pública para el 2027?
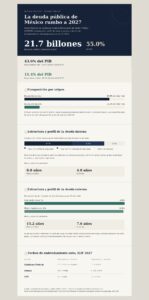
La deuda pública de México (medida a través del Saldo Histórico de los Requerimientos Financieros del Sector Público) (Secretaría de Hacienda y Crédito Público, 2026) ascenderá a 21.7 billones de pesos (21.67 billones), lo que equivale al 55,0% del PIB. Su composición y características principales se desglosan de la siguiente manera:
- Composición por origen (Interna vs. Externa).
- Deuda interna neta: constituye la fuente principal de financiamiento, representando el 84,8% del total de la deuda neta (equivalente al 43,6% del PIB dentro del SHRFSP).
- Deuda externa neta: representa el 15,2% del total de la deuda neta (equivalente al 11,4% del PIB dentro del SHRFSP).
- Estructura y perfil de la Deuda Interna.
- Moneda y tipo de tasa: el 84,8% está denominado en moneda nacional. En los valores gubernamentales, el 79,6% se encuentra a tasa fija y de largo plazo (dividido en 47,7% a tasa nominal fija y 31,9% a tasa real fija indexada).
- Plazo y duración: los valores gubernamentales internos tienen un plazo promedio de 8.0 años y una duración de 4.8 años.
- Estructura y perfil de la deuda externa.
- Tipo de tasa y plazo: la deuda externa de mercado está contratada al 100% a tasa fija y el 98,8% está estructurada a plazos mayores a un año.
- Plazo y duración: presenta un plazo promedio de 15,2 años y una duración de 7,6 años.
- Techos de endeudamiento neto solicitados para 2027.
En la Iniciativa de Ley de Ingresos de la Federación (ILIF 2027) se autorizan los siguientes límites de endeudamiento neto:
- Gobierno Federal: Techo de endeudamiento interno de 1.7 billones de pesos (1,700 mmdp) y endeudamiento externo de 13.5 mil millones de dólares (mmdd).
- Pemex: Endeudamiento interno de 160.6 mmdp y externo de 5,259.4 mdd.
- CFE: Endeudamiento interno de 16.7 mmdp y externo de 725.0 mdd
Figura 3.
Reflexiones finales.
Finalmente, el panorama financiero planteado en el Paquete Económico 2027 muestra un delicado e insostenible balance entre la disciplina fiscal y las prioridades de gasto público. Con un endeudamiento histórico que alcanza el 55% del PIB (21,7 billones de pesos) y un déficit del 3,9% que pospone la consolidación fiscal, el Estado mexicano mantiene un margen de maniobra cada vez más acotado. Esta vulnerabilidad se agrava al destinarse más de un billón de pesos a programas sociales prioritarios como las pensiones para adultos mayores, un monto sustancial que, al equipararse al total de la inversión física en infraestructura, cobra un peso estratégico e inevitablemente electoral de cara a las elecciones federativas de 2027. La rigidez presupuestaria (donde casi la mitad del gasto público total se destina a deudas, pensiones y participaciones estatales) amenaza con convertir las transferencias sociales directas y el servicio del endeudamiento público en presiones estructurales que comprometerán la inversión productiva, el crecimiento económico y la calificación crediticia de México en el mediano y largo plazo.